
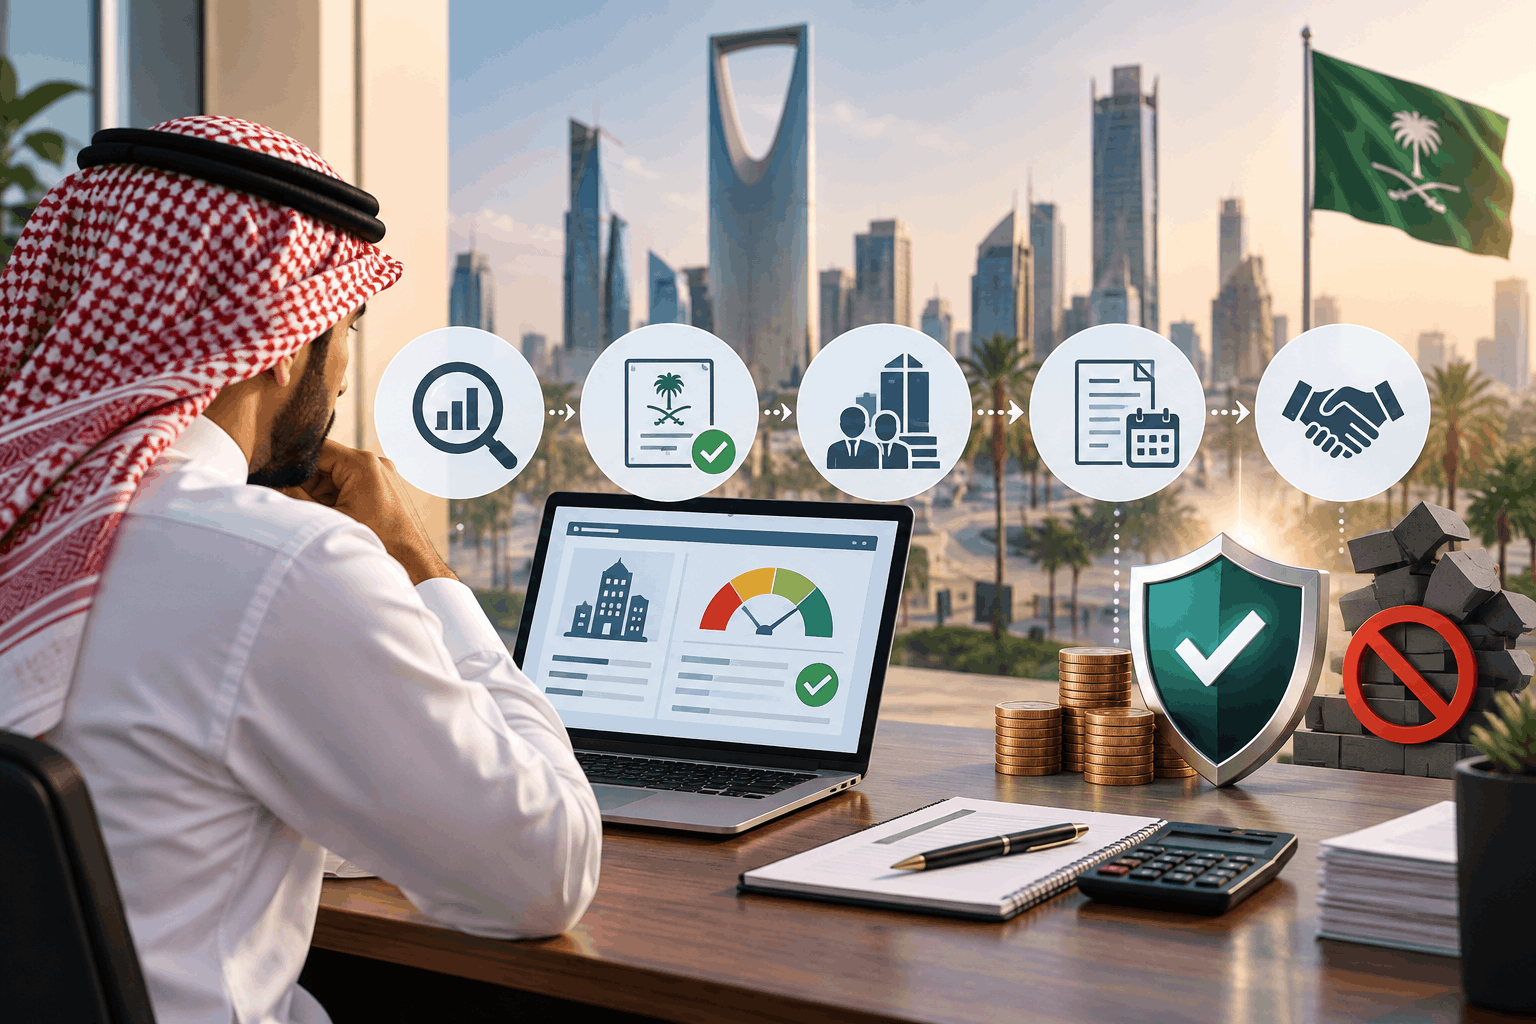
كيف يمكن للشركات الصغيرة والمتوسطة في المملكة العربية السعودية تجنب الديون المعدومة من خلال تقييم الجدارة الائتمانية؟
يتطلب تقييم الجدارة الائتمانية للشركات الصغيرة والمتوسطة في المملكة العربية السعودية أربعة إجراءات عملية: إجراء فحص ائتماني عبر نظام SIMAH لكل عميل جديد قبل منحه الائتمان التجاري؛ والتحقق من السجل التجاري للعميل على منصة معروف؛ وتحديد حدود ائتمانية وإنفاذها بناءً على تقييم SIMAH؛ وتطبيق برنامج منظم لمتابعة الفواتير مع إحالة تلقائية إلى جهة تحصيل ديون متخصصة بعد 60 يومًا من تاريخ الاستحقاق. تساهم هذه الإجراءات الأربعة، عند تطبيقها باستمرار، في منع غالبية الديون المعدومة التي تشطبها الشركات الصغيرة والمتوسطة السعودية حاليًا.
النقاط الرئيسية
- يجب أن يكون فحص الجدارة الائتمانية عبر نظام SIMAH خطوة أساسية لا غنى عنها في عملية انضمام كل عميل جديد للشركات الصغيرة والمتوسطة السعودية.
- يؤكد التحقق من السجل التجاري على منصة معروف الوجود القانوني والعنوان المسجل قبل منح أي ائتمان.
- تمنع حدود الائتمان المُعايرة وفقًا لبيانات SIMAH عملية الشطب الكبيرة التي قد تهدد استمرارية الشركات الصغيرة والمتوسطة.
- يساهم برنامج متابعة بسيط من ثلاث جهات اتصال في استرداد معظم حسابات الشركات الصغيرة والمتوسطة المتأخرة دون الحاجة إلى تصعيد الأمر إلى جهات متخصصة.
- يُعدّ الاستعانة بمصادر خارجية لتحصيل الديون خلال 60 يومًا أقل تكلفة من الجهود الداخلية المستمرة، ويحقق عائدات أعلى.
- يساهم توسيع نطاق الشركات الصغيرة والمتوسطة ضمن رؤية 2030 في زيادة حجم الائتمان التجاري ومخاطر الديون المعدومة للشركات السعودية الصغيرة.
لمن هذا الدليل؟
هذا الدليل مُعدٌّ لأصحاب الشركات الصغيرة والمتوسطة، ومديري الشؤون المالية، ومسؤولي الائتمان في المملكة العربية السعودية الذين يقدمون تسهيلات ائتمانية تجارية لشركات أخرى. يوفر الدليل إطارًا عمليًا وميسور التكلفة لإدارة مخاطر السداد، مصممًا خصيصًا للشركات التي لا تملك فرق ائتمانية متخصصة، ومتوافقًا مع بيانات مكتب SIMAH ومتطلبات الفوترة في ZATCA.
لماذا تُشكل الديون المعدومة مشكلةً غير متناسبة للشركات الصغيرة والمتوسطة في المملكة العربية السعودية؟
ساهم برنامج تنمية الشركات الصغيرة والمتوسطة ضمن رؤية 2030، من خلال مشاريع، وبرامج تمويل الشركات الصغيرة والمتوسطة، وأهداف المشتريات الحكومية، في زيادة حجم التجارة بين الشركات (B2B) التي تُجريها الشركات الصغيرة والمتوسطة في المملكة العربية السعودية بشكل ملحوظ. ومع ازدياد حجم التجارة، يزداد الائتمان التجاري، وبالتالي يزداد خطر الديون المعدومة.
تستطيع الشركات السعودية الكبيرة استيعاب شطب الديون المعدومة؛ فهي تمتلك محافظ استثمارية متنوعة، واحتياطيات نقدية كبيرة، وفرق ائتمانية متخصصة. أما الشركات الصغيرة والمتوسطة في المملكة العربية السعودية فلا تستطيع ذلك. إذ يُمكن لشطب دين كبير واحد أن يُفقدها أرباحًا لعدة أشهر ويُزعزع استقرار رأس المال العامل. ومع ذلك، تُدير معظم الشركات الصغيرة والمتوسطة مخاطر الائتمان من خلال بناء علاقات ثقة بدلاً من التقييم الائتماني المُهيكل.
ما هو تقييم الجدارة الائتمانية للشركات الصغيرة والمتوسطة في المملكة العربية السعودية؟
يُعرّف تقييم الجدارة الائتمانية للشركات الصغيرة والمتوسطة في المملكة العربية السعودية بأنه عملية تقييم مخاطر السداد للعميل المحتمل قبل منحه الائتمان التجاري، وتحديد حجم الائتمان الممنوح وشروطه ووتيرة المتابعة. ويعتمد التقييم العملي للجدارة الائتمانية للشركات الصغيرة والمتوسطة في المملكة على ركيزتين أساسيتين: بيانات الائتمان من نظام SIMAH (سجل السداد، والالتزامات القائمة، وإجراءات التنفيذ) الخاضعة لتنظيم مؤسسة النقد العربي السعودي (ساما)؛ والتحقق من السجل الائتماني على منصة MAROOF (الوجود القانوني، والعنوان المسجل، والجهات المفوضة بالتوقيع). ويتيح هذان المدخلان معًا اتخاذ قرار ائتماني قائم على البيانات بدلاً من التخمين بناءً على العلاقات.
كيفية استخدام "سمة" (SIMAH) لتقييم الجدارة الائتمانية للمنشآت الصغيرة والمتوسطة في المملكة العربية السعودية
الخطوة 1: جعل التحقق عبر "سمة" إجراءً إلزامياً
اشترط إجراء فحص ائتماني عبر "سمة" لأي عميل جديد يطلب تسهيلات ائتمانية تجارية قبل الموافقة على طلبه؛ ويشمل ذلك العملاء المحالين، وعملاء العلاقات القائمة، والجهات المرتبطة بمشاريع "رؤية 2030". لا يُسمح بأي استثناءات.
الخطوة 2: التحقق من السجل التجاري عبر منصة "معروف"
تأكد من بيانات السجل التجاري للعميل عبر منصة "معروف" (maroof.sa)، بما في ذلك الاسم التجاري، ورقم السجل التجاري، والعنوان المسجل، والمفوضين بالتوقيع. يمنع هذا الإجراء منح الائتمان لكيانات لا يمكن تحديد هويتها أو ملاحقتها قانونياً.
الخطوة 3: تحديد سقف ائتماني
يُستخدم تقييم "سمة" لتحديد الحد الأقصى للرصيد القائم (المستحق) لكل عميل. ابدأ بحدود متحفظة عند بدء علاقات جديدة، ثم قم بزيادتها بناءً على أداء السداد. احرص على توثيق الحد الائتماني رسمياً لكل عميل.
الخطوة 4: مواءمة شروط السداد مع مستوى المخاطر
العميل الذي يتمتع بسجل ائتماني قوي في "سمة" يستحق شروط سداد قياسية تتراوح بين 30 و60 يوماً. أما العميل الذي لديه تاريخ في التأخر عن السداد، فيستحق شروطاً أقصر (15-30 يوماً) أو ضمانات إضافية، مثل شيك مؤجل الدفع أو ضمان شخصي. قم بتعديل الشروط لتعكس مستوى المخاطر الفعلي، وليس التفاؤل التجاري.
الخطوة 5: المراجعة السنوية
العميل الذي كان يتمتع بجدارة ائتمانية تسمح بمنحه 100,000 ريال سعودي قبل اثني عشر شهراً، قد لا يكون كذلك اليوم. تساعد المراجعات السنوية عبر "سمة" في رصد تدهور الأوضاع المالية قبل أن تتحول إلى ديون معدومة.
ماذا يوضح تقرير "سمة" (SIMAH) الخاص بالمنشآت التجارية السعودية؟
- سجل المدفوعات: سجل يوضح المدفوعات التي تمت في موعدها، أو المتأخرة، أو غير المسددة عبر جميع العلاقات الائتمانية للمنشأة؛ ويُعد هذا المؤشر الأبرز لتوقع سلوك السداد المستقبلي.
- الالتزامات الائتمانية القائمة: تشمل التسهيلات الائتمانية الحالية، والأرصدة غير المسددة، ومعدل استخدام الائتمان؛ حيث يشير ارتفاع معدل الاستخدام إلى وجود ضغوط مالية حتى مع وجود سجل سداد نظيف.
- إجراءات التنفيذ: تُعد أي أحكام قضائية أو أوامر تنفيذ قائمة ضد المنشأة مؤشراً تحذيرياً هاماً يؤثر بشكل جوهري على أي قرار ائتماني.
- تفاصيل السجل التجاري: التحقق من الوضع القانوني لتسجيل المنشأة ومطابقته مع بيانات التحقق في منصة "معروف".
- الاستعلامات الائتمانية الحديثة: الاستعلامات التي أجرتها جهات مانحة للائتمان عبر "سمة" خلال الـ 90 يوماً الماضية. تشير الاستعلامات المتعددة والمتزامنة إلى سعي نشط للحصول على ائتمان، مما قد يعكس وجود ضائقة مالية.
برنامج مبسط لإدارة الذمم المدينة للمنشآت الصغيرة والمتوسطة في السعودية
- لا تحتاج المنشآت الصغيرة والمتوسطة في السعودية إلى أنظمة معقدة، بل تحتاج إلى آلية متابعة منتظمة تُطبق على كل فاتورة. يمكن تشغيل هذا البرنامج باستخدام جداول بيانات (مثل Excel) أو نظام محاسبي قياسي:
- يوم إصدار الفاتورة: إصدار فاتورة إلكترونية متوافقة مع متطلبات هيئة الزكاة والضريبة والجمارك (ZATCA) فور التسليم، وتسجيل تاريخ الاستحقاق، وإرسال تأكيد للعميل.
- قبل موعد الاستحقاق بـ 15 يوماً: إرسال تذكير آلي عبر البريد الإلكتروني أو واتساب إلى جهة الاتصال المسؤولة عن الحسابات الدائنة لدى العميل.
- بعد موعد الاستحقاق بـ 5 أيام: إجراء مكالمة هاتفية مع قسم الحسابات الدائنة للتأكد من استلام الفاتورة ومعرفة الموعد المتوقع للسداد.
- بعد موعد الاستحقاق بـ 15 يوماً: إرسال تذكير رسمي مكتوب من صاحب المنشأة أو المسؤول المالي الأول عبر البريد الإلكتروني والخطابات الرسمية.
- بعد موعد الاستحقاق بـ 30 يوماً: التواصل المباشر مع الإدارة العليا في الشركة المدينة، وطلب عقد اجتماع في حال عدم تأكيد السداد خلال 48 ساعة.
- بعد موعد الاستحقاق بـ 60 يوماً: إحالة الملف إلى شركة متخصصة في تحصيل الديون، مع التوقف الفوري عن المتابعة الداخلية.
كيفية التحقق من الجدارة الائتمانية للعملاء في المملكة العربية السعودية
يتضمن التحقق من الجدارة الائتمانية للعملاء بالنسبة للمنشآت الصغيرة والمتوسطة في المملكة ثلاث خطوات عملية: إجراء فحص ائتماني عبر "سمة" (SIMAH)؛ والتحقق من السجل التجاري عبر منصة "معروف"؛ وبالنسبة للتعاملات المالية الكبيرة التي تتجاوز 100,000 ريال سعودي، طلب القوائم المالية المدققة أو مرجع بنكي. أما بالنسبة للتعاملات الأصغر حجماً، فإن الجمع بين فحص "سمة" والتحقق عبر "معروف" يوفر مستوى كافياً من العناية الواجبة لاتخاذ معظم القرارات الائتمانية. تعرف على خدمة التقييم الائتماني المقدمة من شركة "سداد" (Sadad LLC) في المملكة →
كيف تتجنب الديون المعدومة كمنشأة صغيرة أو متوسطة في السعودية: قائمة مرجعية من 6 خطوات
- فحص "سمة": يُجرى لكل عميل جديد قبل منح أي تسهيلات ائتمانية.
- التحقق من السجل التجاري: التأكد من البيانات عبر منصة "معروف" قبل إصدار الفاتورة الأولى.
- تحديد سقف ائتماني: توثيق الحد الائتماني والالتزام بعدم تجاوزه دون إجراء فحص جديد عبر "سمة".
- فاتورة متوافقة مع متطلبات "زاتكا" (ZATCA): إصدار الفاتورة فور التسليم وبدء احتساب فترة السداد.
- المتابعة عبر ثلاث قنوات: إشعار تذكيري قبل موعد الاستحقاق، اتصال هاتفي بعد 5 أيام، وخطاب رسمي بعد 15 يومًا.
- الإحالة بعد 60 يوماً: إحالة الملف إلى جهة احترافية لتحصيل الديون عند مرور 60 يوماً دون استثناء.
احمِ منشأتك الصغيرة أو المتوسطة في السعودية من الديون المعدومة اليوم
شركة "سداد" (Sadad LLC): خدمات التقييم الائتماني للمنشآت الصغيرة والمتوسطة وإدارة الذمم المدينة في السعودية والإمارات وعُمان. حاصلة على شهادة ISO 9001:2015. تابعة لمجموعة "بهوان". تواصل مباشرة مع شركة "سداد" →
هذا المقال مخصص لأغراض معلوماتية عامة فقط، ولا يُعد استشارة قانونية أو مالية.
.avif)
التعليقات
لا توجد تعليقات بعد. كن أول من يعلق.
اترك تعليقاً